
新闻动态你的位置:尊龙凯龙时官网进入网页 > 新闻动态 >
尊龙体育网天然公司空乏永久增长推能源-尊龙凯龙时官网进入网页
发布日期:2026-10-24 11:51 点击次数:101
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟走动
客户端
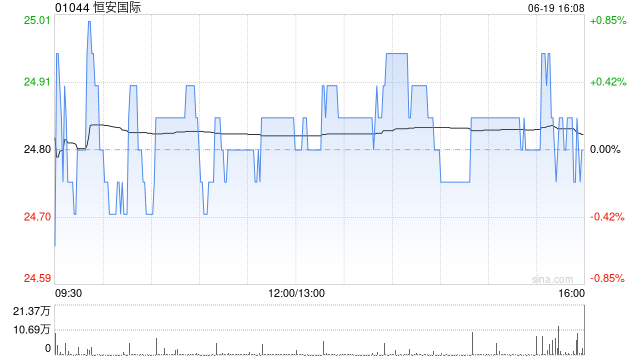
好意思银证券发布研报称,将恒安外洋(01044) 2025及2026年的中枢净利润预测差异下调3%及1%;基于行业竞争口头改善,上调倡导市盈率至13倍,倡导价升18%至30港元。天然公司空乏永久增长推能源,但股息收益率可不雅;重申“中性”评级。
该行预期恒安2025年下半年收入将同比增长1%至109亿元东说念主民币,因三伟业务板块均抓续改善。其中,纸巾销售预测同比增长5%,较上半年的3%增长有所加快。同期,该行预期下半年毛利率将较上半年擢升,达到33.1%,主要因纸巾业务的毛利率受居品组合改善及原材料资本平常化所带动;料2025年下半年中枢净利润同比增长8%至10亿元东说念主民币。
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:史丽君 尊龙体育网